
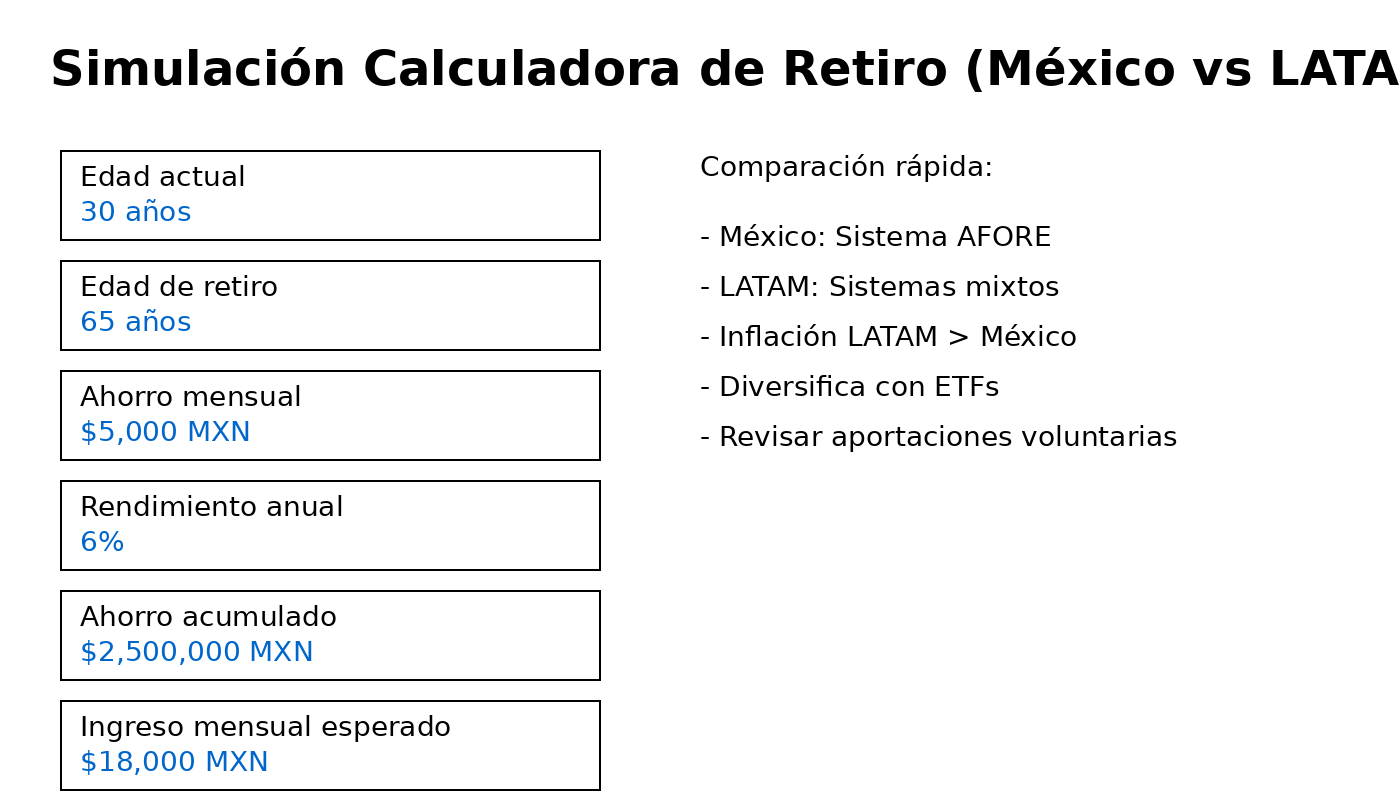
Planificar el retiro es una de las decisiones financieras más importantes a largo plazo. En este contexto, la calculadora de retiro se ha convertido en herramienta esencial para estimar cuánto dinero necesitarás al dejar de trabajar. Sin embargo, existen diferencias relevantes entre México y otros países de Latinoamérica que vale la pena entender si quieres tomar decisiones más acertadas.
¿Qué es una calculadora de retiro y cómo funciona?
Una calculadora de retiro es una herramienta digital que ayuda a proyectar el monto necesario para mantener tu nivel de vida tras la jubilación. Estas calculadoras suelen considerar factores como:
- Edad actual y edad de retiro
- Ingresos actuales
- Ahorro acumulado
- Tasa de rendimiento estimada
- Inflación
Variables clave en el cálculo
Cada país puede tener variaciones en los supuestos que utiliza, lo que impacta directamente en los resultados:
- Inflación promedio: En LATAM suele ser más alta y volátil que en economías desarrolladas.
- Esperanza de vida: Impacta directamente en el tiempo que durarán los ahorros.
- Sistemas de pensión: Cambian significativamente entre países.
Calculadoras de retiro en México: enfoque y particularidades
En México, las calculadoras de retiro están fuertemente influenciadas por el sistema de Afores (Administradoras de Fondos para el Retiro). Estas herramientas suelen estar diseñadas para ayudar a los usuarios a estimar su pensión bajo este modelo.
Características principales
- Consideran aportaciones obligatorias al sistema de pensiones
- Incluyen simulaciones basadas en el rendimiento histórico de las Afores
- Permiten visualizar escenarios con aportaciones voluntarias
Ventajas
- Mayor estandarización en los cálculos
- Fácil acceso a herramientas oficiales y privadas
- Datos más consistentes para el usuario promedio
Limitaciones
- Dependencia de un sistema específico
- Menos flexibilidad para integrar otras inversiones fuera de Afores
Calculadoras de retiro en LATAM: diversidad y desafíos
En el resto de Latinoamérica, la situación es mucho más diversa. Países como Chile, Colombia o Perú tienen sistemas mixtos o privados, mientras que otros dependen más de esquemas públicos.
Diferencias clave frente a México
- Mayor heterogeneidad en los sistemas de pensión
- Menor estandarización en las herramientas disponibles
- Supuestos más variables (inflación, estabilidad económica, etc.)
Retos comunes
- Falta de educación financiera en algunos mercados
- Menor acceso a herramientas digitales avanzadas
- Dificultad para integrar inversiones internacionales
El papel de las inversiones en el cálculo del retiro
Una de las grandes diferencias entre utilizar una calculadora básica y una estrategia avanzada es la integración de inversiones adicionales.
Importancia de diversificar
Hoy en día, muchos expertos recomiendan complementar los sistemas de pensión con instrumentos financieros como fondos de inversión o Etf, ya que:
- Permiten exposición a mercados globales
- Suelen tener costos más bajos que otros productos
- Ayudan a mejorar el rendimiento esperado a largo plazo
¿Cómo influye en la calculadora?
Incluir inversiones como Etf indexados en tu estrategia de retiro puede cambiar significativamente los resultados:
- Aumenta el capital proyectado
- Reduce la dependencia del sistema público
- Permite mayor control sobre el riesgo y retorno
Factores a comparar entre México y LATAM
Al analizar una calculadora de retiro, es importante considerar ciertas variables para evitar decisiones erróneas:
1. Tasas de rendimiento
No todos los países proyectan los mismos rendimientos. En algunos casos, México ofrece mayor estabilidad en comparación con otras economías de la región.
2. Inflación
Un factor crítico en LATAM. Una inflación más alta reduce el poder adquisitivo del dinero ahorrado.
3. Regulación financiera
El nivel de regulación influye en la fiabilidad de las proyecciones.
4. Acceso a inversión internacional
En algunos países es más fácil invertir en activos globales, lo que mejora las opciones de retiro.
¿Cuál opción es mejor?
No existe una única respuesta. La mejor calculadora de retiro dependerá de tu contexto:
- Si resides en México: lo ideal es comenzar con herramientas vinculadas a Afores y luego complementar con estrategias de inversión.
- Si estás en otro país de LATAM: es clave utilizar múltiples herramientas y considerar escenarios más conservadores.
Planificación inteligente en un entorno cambiante
Las calculadoras de retiro son una guía valiosa, pero no deben ser el único elemento de decisión. Las diferencias entre México y LATAM muestran que el contexto económico y regulatorio es clave para interpretar los resultados correctamente.
Complementar estas herramientas con estrategias de inversión diversificadas, incluyendo activos como Etf, puede marcar una gran diferencia en la calidad de vida durante la jubilación.
La clave está en combinar información, disciplina y visión a largo plazo para construir un retiro sólido y sostenible.