
En los últimos años, diversas encuestas y estudios han revelado datos interesantes —y en ocasiones preocupantes— respecto a cómo ahorran o invierten los mexicanos. Conocer estos patrones ayuda a entender el escenario financiero nacional y a tomar decisiones más informadas en materia de finanzas personales. A continuación, analizamos los hallazgos más recientes y sus implicaciones para quienes quieran mejorar su salud financiera.
Estado actual del ahorro en México
Según la más reciente edición de la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, el 63 % de los adultos entre 18 y 70 años en México tiene al menos una cuenta de ahorro formal. Esto representa un aumento notable en comparación con el 49 % registrado en 2021.
Este incremento sugiere que más personas acceden al sistema financiero formal, lo que podría favorecer una mayor estabilidad en sus finanzas y brindar oportunidades de inversión y crédito. De hecho, la ENIF reporta que actualmente aproximadamente 8 de cada 10 personas posee al menos un producto financiero, sea una cuenta de ahorro, un crédito, un seguro o una afore.
Sin embargo, estos avances no implican que el ahorro esté generalizado: según otro informe reciente, solo el 8.2 % de la población declara ahorrar formalmente mediante instrumentos del sistema bancario o seguros, mientras que un 36.6 % recurre al ahorro informal (en efectivo, tandas, en casa) y un 33.6 % afirma no ahorrar en absoluto.
Esta realidad revela que, para una parte importante de la población, el acceso a cuentas formales no se traduce en un hábito de ahorro sostenido —lo que deja a muchos hogares vulnerables frente a emergencias o cambios económicos.

Falta de rendimiento y la dificultad de invertir
Incluso entre quienes sí ahorran formalmente, una gran proporción opta por vehículos de bajo rendimiento, como cuentas de nómina o ahorro estándar, que en contextos de inflación pueden perder poder adquisitivo con el tiempo.
De acuerdo con un análisis reciente, aunque la mayoría tiene algún tipo de ahorro, “invertir” sigue siendo un reto. Solo un pequeño porcentaje (alrededor de 3.4 %) reporta tener depósitos a plazo fijo o fondos de inversión.
Esto evidencia una tendencia general: muchas personas ahorran, pero pocas dan el paso hacia inversiones que realmente puedan generar rendimientos reales —es decir, rendimientos por encima de la inflación, o con potencial de apreciación. Esa brecha entre “ahorro” y “inversión” es una de las grandes asignaturas pendientes de las finanzas personales en México.
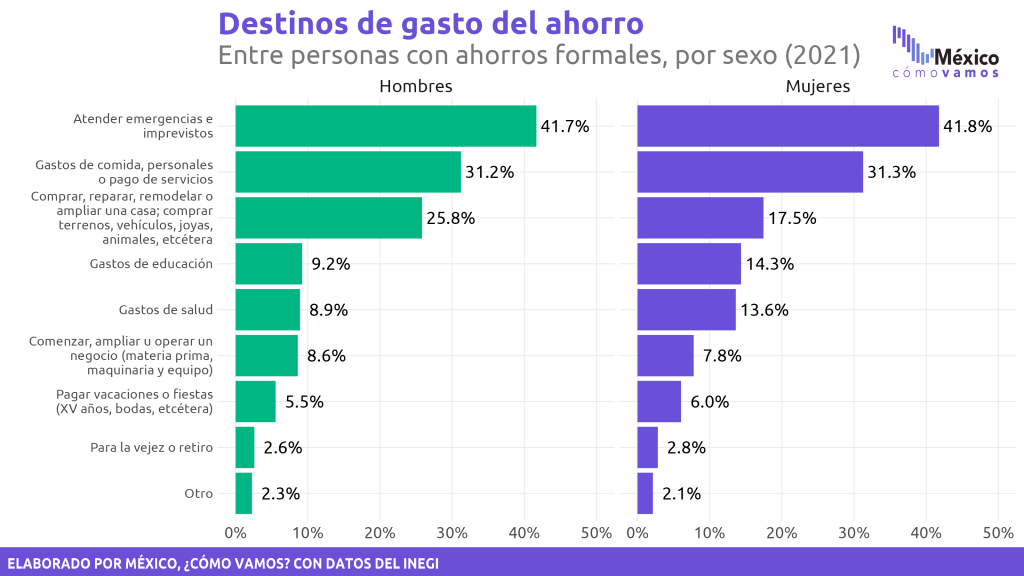
Qué nos dicen los datos sobre hábitos, contexto y género
Los estudios también muestran diferencias por edad y nivel socioeconómico. En general, los jóvenes de entre 18 y 29 años muestran una tasa de ahorro relativamente alta en comparación con grupos mayores, aunque muchas veces estos ahorros no alcanzan a ser formales ni de largo plazo.
Al mismo tiempo, la persistencia del ahorro informal —efectivo en casa, tandas, etc.— destaca como un claro síntoma de desconfianza hacia el sistema financiero, falta de acceso, ingresos insuficientes o desconocimiento de opciones formales.
Además, los montos y frecuencias de ahorro suelen ser bajos: muchos mexicanos reservan montos equivalentes a una quincena o un mes de salario, lo que dificulta construir un fondo de emergencia robusto o invertir con disciplina.
¿Qué implican estos datos para el futuro financiero del país?
El bajo nivel de inversión formal y la predominancia del ahorro informal hacen que muchas familias queden expuestas ante eventos inesperados: desempleo, enfermedad, inflación, emergencia. Sin mecanismos de inversión adecuados, el dinero pierde valor con el tiempo y las oportunidades de crecimiento financiero se limitan.
Además, la falta de diversificación y planificación financiera reduce la posibilidad de generar patrimonio, acceder a créditos en mejores condiciones, o disponer de recursos en el mediano y largo plazo. Esto profundiza la desigualdad económica y limita la movilidad social, especialmente en sectores con menores ingresos.
No obstante, el aumento en la inclusión financiera —el crecimiento en cuentas de ahorro formales y productos financieros— ofrece una ventana de oportunidad para cambiar estos patrones. Si las personas —especialmente las nuevas generaciones— adoptan buenos hábitos de ahorro, educación financiera y diversificación de inversiones, pueden robustecer su resiliencia financiera y mejorar su bienestar.
¿Por qué considerar nuevas alternativas?
Dado el contexto, quienes buscan elevar sus finanzas a largo plazo tienen sentido evaluar alternativas más sofisticadas que el simple ahorro en cuenta bancaria. Instrumentos que ofrezcan diversificación, seguridad relativa y potencial de crecimiento pueden marcar una diferencia real.
Por ejemplo, los fondos de inversión y vehículos modernos de bajo costo —como los mencionados ETF — permiten acceder de manera accesible a portafolios diversificados, sin necesidad de grandes capitales ni conocimientos complejos del mercado. Esta opción puede ser especialmente interesante para quienes desean empezar a invertir de forma accesible, con flexibilidad y mitigando riesgos.
Adoptar una estrategia de inversión diversificada y a largo plazo, combinada con ahorro formal y disciplina financiera, puede ser un camino efectivo para contrarrestar la inflación, proteger el poder adquisitivo y construir patrimonio con el tiempo —un reto clave en el contexto actual mexicano.
¿Qué hace falta para mejorar los hábitos de ahorro e inversión?
A la luz de los datos recientes, hay varios puntos clave para fomentar una cultura de ahorro e inversión más saludable en México:
- Educación financiera: muchas personas no invierten por desconocimiento; explicar conceptos básicos como riesgo, diversificación, inflación y rentabilidad puede aumentar la confianza hacia los instrumentos formales.
- Acceso y confianza en el sistema financiero: promover inclusión, transparencia y servicios accesibles, especialmente en zonas rurales o comunidades marginadas.
- Incentivos para invertir: opciones de inversión con bajo monto mínimo, comisiones bajas, buen rendimiento real y flexibilidad.
- Cultura de ahorro/inversión desde edades tempranas: fomentar el hábito de ahorrar e invertir desde jóvenes ayuda a construir patrimonio con disciplina y tiempo.
- Diversificación responsable: combinar ahorro líquido, inversiones conservadoras y vehículos de mediano/largo plazo para equilibrar seguridad y crecimiento.
Las estadísticas recientes sobre hábitos de ahorro e inversión en México muestran avances —más cuentas bancarias, inclusión financiera creciente—, pero también evidencian desafíos estructurales: el predominio del ahorro informal, la baja inversión formal, montos modestos y falta de cultura de inversión.
Para las personas interesadas en mejorar su futuro financiero, estos datos no deben desalentar: al contrario, sirven como un llamado a la acción. Adoptar prácticas más informadas —como ahorrar formalmente, evaluar alternativas de inversión diversificadas, y entender cómo funcionan mercados y productos financieros— puede marcar una gran diferencia. Herramientas accesibles como los ETF ofrecen una buena puerta de entrada a la inversión para quienes quieren empezar con recursos moderados y construir patrimonio con perspectiva de largo plazo.